Qui est assujetti à la LCB-FT en Belgique ?
Galerie, antiquaire, maison de ventes, organisateur de foire ou entrepôt spécialisé : en Belgique, l'assujettissement à la LCB-FT suit l'activité réelle et, le plus souvent, un prix de mise en vente d'au moins 10 000 euros. Les critères de la loi du 18 septembre 2017, expliqués pour le marché de l'art.
Dans le marché de l’art, le mot « assujetti » peut sembler un peu austère. Il désigne pourtant une question très concrète : votre activité vous place-t-elle dans le champ de la législation belge relative à la prévention du blanchiment de capitaux et du financement du terrorisme — la LCB-FT ?
Pour une galerie, un antiquaire ou une maison de ventes, la réponse n’est pas affaire d’impression générale. Elle dépend de ce que l’entreprise fait réellement, de la nature des biens concernés et, dans la plupart des cas, du prix de mise en vente. Une œuvre importante peut faire entrer l’activité dans le dispositif ; une série de transactions plus modestes peut également mériter une analyse attentive. Les entrepôts spécialisés obéissent, quant à eux, à une règle différente.
Le texte central est la loi belge du 18 septembre 2017 relative à la prévention du blanchiment de capitaux et du financement du terrorisme et à la limitation de l’utilisation des espèces. Depuis l’entrée en vigueur de l’arrêté royal du 29 septembre 2021, le secteur de l’art et des antiquités dispose également d’un régime d’inscription spécifique auprès de la Banque-Carrefour des Entreprises. Enfin, deux règlements du SPF Économie, pris en exécution de l’article 86 de la loi et approuvés par des arrêtés royaux du 19 avril 2023, précisent sur des points techniques les obligations de vigilance des maisons de vente aux enchères et des organisateurs de foires et salons.
Cet article donne une information générale et ne remplace pas un avis juridique. Lorsqu’un modèle économique se situe à la frontière — plateforme, activité de conseil, vente privée, mandat international ou stockage accessoire — mieux vaut faire confirmer la qualification avant la première transaction importante.
La réponse courte : deux grandes catégories concernent directement le marché de l’art
La loi vise principalement :
- les personnes physiques ou morales qui achètent, vendent ou agissent comme intermédiaires dans le commerce d’œuvres d’art ou de biens meubles de plus de cinquante ans, lorsque le prix de mise en vente d’une œuvre, d’un bien ou d’un ensemble atteint au moins 10 000 euros ; et
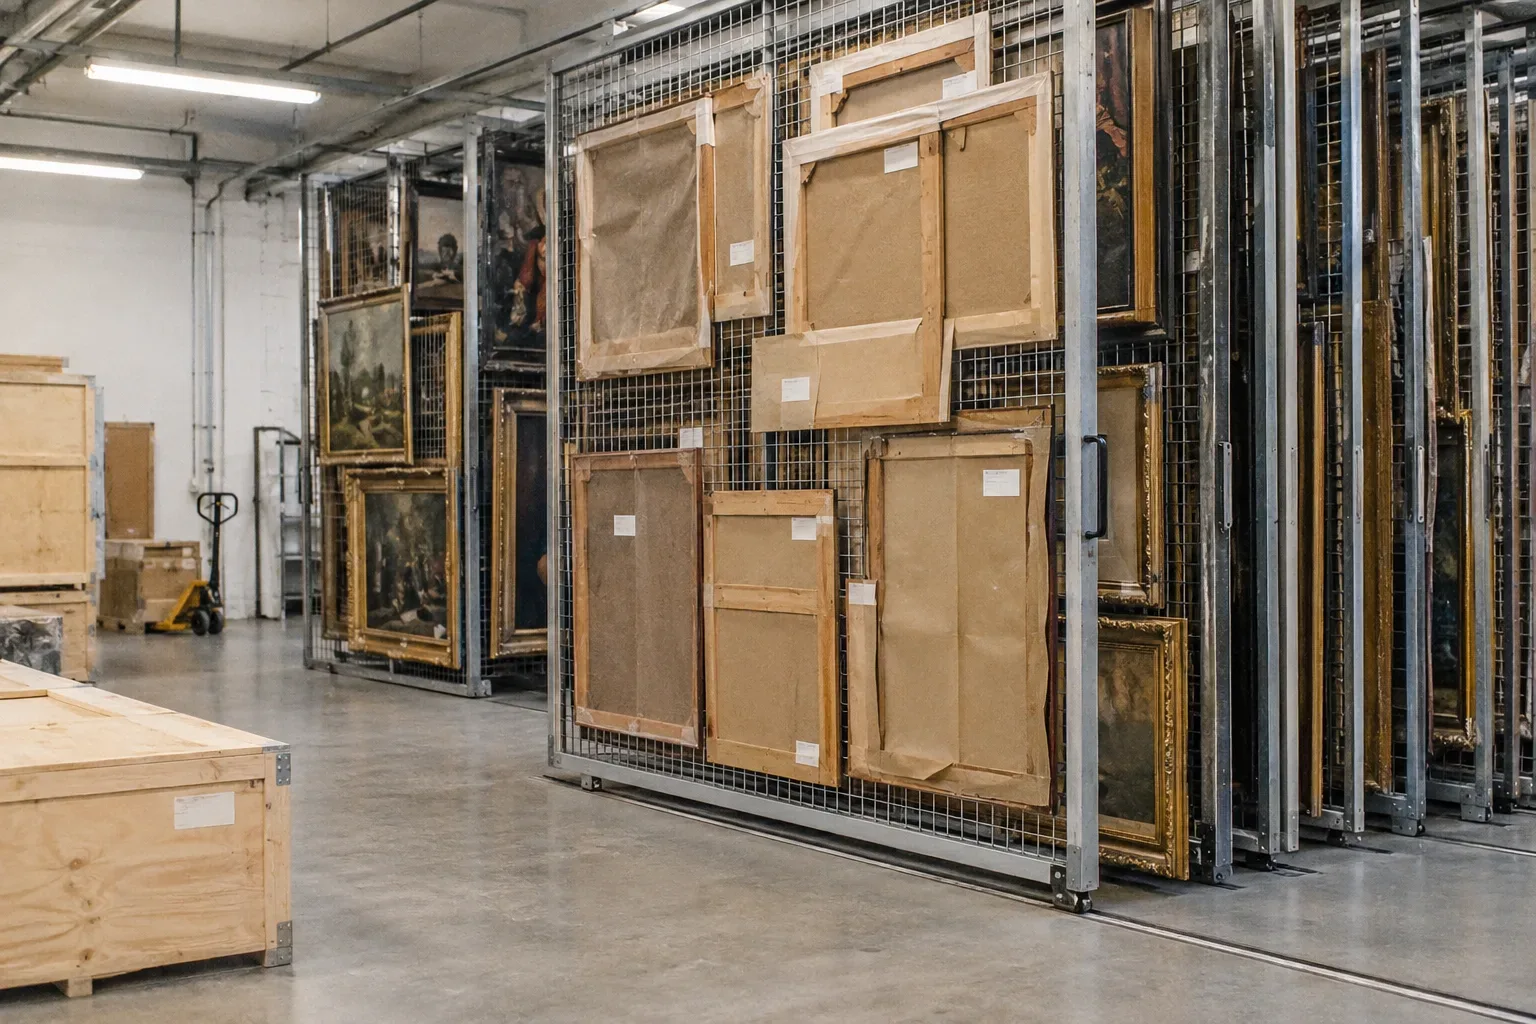
- les personnes physiques ou morales qui possèdent ou gèrent des entrepôts spécialisés offrant spécifiquement un service de stockage d’œuvres d’art ou de biens meubles de plus de cinquante ans.
La première catégorie repose sur un seuil. La seconde, telle que présentée par le SPF Économie, s’applique à l’activité d’entreposage spécialisé indépendamment du prix ou de la valeur des biens stockés.
Cette distinction est essentielle. Une galerie ne devient pas assujettie simplement parce qu’elle conserve quelques œuvres dans sa réserve. À l’inverse, un opérateur dont le métier consiste précisément à entreposer des œuvres pour le compte de tiers ne doit pas chercher un seuil de 10 000 euros qui n’est pas prévu pour son inscription.
Le seuil de 10 000 euros : un prix de mise en vente, pas seulement un paiement
Pour le commerce et l’intermédiation, l’article 5, § 1er, alinéa 1er, 31°/1, de la loi vise le prix de mise en vente d’une œuvre, d’un bien ou d’un ensemble d’œuvres ou de biens.
Ce choix de mots compte. Le critère n’est pas limité au montant effectivement payé à la fin des négociations, ni à la somme versée en espèces. Une œuvre proposée à 12 000 euros peut placer l’activité dans le champ pertinent même si la vente n’est pas encore conclue ou si le règlement devait intervenir intégralement par virement bancaire.
Le seuil LCB-FT ne doit donc pas être confondu avec la limitation belge des paiements en espèces. Ce sont deux mécanismes différents :
- le seuil de 10 000 euros contribue à déterminer l’assujettissement de certaines activités du marché de l’art ;
- les règles relatives aux espèces limitent, de manière distincte, les paiements ou dons en espèces — en principe à 3 000 euros au maximum dans le cadre visé par la loi, sous réserve des dispositions et exceptions applicables.
Refuser les espèces ne suffit donc pas à sortir de la LCB-FT. Une galerie qui ne reçoit que des virements peut parfaitement être assujettie.
Que signifie « une œuvre ou un ensemble » ?
La loi ne s’arrête pas nécessairement à l’étiquette posée sur un seul objet. Elle vise le prix de mise en vente d’une œuvre, d’un bien ou d’un ensemble de ces œuvres ou biens.
L’idée est familière dans la pratique : trois dessins proposés ensemble, une paire de sculptures, un mobilier présenté comme un ensemble ou plusieurs objets réunis dans une même proposition commerciale peuvent devoir être considérés globalement. Il serait artificiel de transformer une seule vente économique en plusieurs lignes de facture uniquement pour rester sous le seuil.
Toute agrégation n’est toutefois pas automatique. Deux achats réellement indépendants, effectués à des moments différents et sans projet commun, ne forment pas nécessairement un ensemble. L’analyse doit suivre la réalité commerciale : négociation commune, même vendeur ou acquéreur, facturation, calendrier, conditions liées et unité de la proposition.
Lorsque la situation est ambiguë, le dossier devrait expliquer pourquoi les biens ont été traités ensemble — ou séparément. Une phrase écrite au moment de la transaction vaut mieux qu’une reconstruction plusieurs mois plus tard.
Les galeries et les antiquaires
Les galeries d’art et les antiquaires figurent expressément parmi les activités auxquelles le dispositif s’adresse. Une entreprise qui achète des œuvres pour les revendre, vend son stock ou intervient dans la vente de biens confiés doit examiner le seuil de 10 000 euros.
Le périmètre couvre les œuvres d’art, mais aussi les biens meubles de plus de cinquante ans. Une maison spécialisée dans le mobilier, les objets décoratifs, les livres, bijoux ou pièces de collection anciennes peut donc être concernée même si elle ne se présente pas spontanément comme une galerie.
Le support de vente ne change pas, à lui seul, la nature de l’activité. Une transaction conclue en ligne, lors d’une foire, dans un espace temporaire ou en viewing room reste une activité d’achat, de vente ou d’intermédiation. Ce qui importe est la fonction exercée et le bien proposé.
Une galerie qui ne propose jamais d’œuvre ou d’ensemble à 10 000 euros ou plus peut se trouver hors de cette catégorie particulière. Elle doit néanmoins surveiller l’évolution de son activité. Le franchissement du seuil n’est pas un sujet que l’on découvre idéalement lors de l’encaissement.
Les maisons de ventes aux enchères
Les maisons de ventes sont expressément incluses parmi les intermédiaires. Pour elles, la loi précise que le prix de mise en vente correspond à l’estimation maximale établie par la maison.
Un lot estimé entre 7 000 et 11 000 euros doit donc être examiné au regard du seuil de 10 000 euros sur la base de l’estimation haute. Le prix d’adjudication final n’est pas le seul indicateur. Le règlement approuvé par l’arrêté royal du 19 avril 2023 vise d’ailleurs l’estimation haute, le prix de vente ou le prix de mise en vente. Si un lot estimé sous le seuil est finalement adjugé à 10 000 euros ou plus, la maison doit prendre rétrospectivement, à l’égard du vendeur, les mesures de vigilance qui n’avaient pas été prises, et ce avant la conclusion du contrat avec l’acheteur. Cette règle vise à éviter des estimations hautes systématiquement inférieures à la valeur réelle.
Cette règle invite à intégrer la LCB-FT dès la prise en charge du lot : identification des parties pertinentes, compréhension du mandat, documentation du propriétaire et appréciation des risques ne devraient pas attendre le coup de marteau.
Au sens du règlement, le client est aussi bien le déposant ou vendeur que l’acheteur : la vigilance s’exerce à l’égard du premier lors de la conclusion du contrat de dépôt-vente ou de vente, puis à l’égard du second. Pour chaque œuvre, bien ou ensemble vendu à 10 000 euros ou plus, la maison doit en outre réunir les informations destinées à en assurer la traçabilité.
Les ventes de plusieurs lots ou collections peuvent également soulever la question de l’ensemble. La qualification exacte dépend de la présentation commerciale et des faits ; elle mérite une règle interne claire, validée juridiquement.
Les organisateurs de foires et salons
La loi inclut les organisateurs de foires et salons parmi les intermédiaires du secteur. Le rapport au Roi de l’arrêté royal du 19 avril 2023 précise que l’organisateur n’est assujetti que lorsqu’au moins un exposant met en vente une œuvre d’art ou un bien meuble de plus de cinquante ans, ou un ensemble de ces œuvres ou biens, à un prix égal ou supérieur à 10 000 euros. À l’inverse, l’organisateur n’est pas assujetti si aucun exposant ne propose de tels biens à ce prix — c’est le cas, par exemple, d’un organisateur de brocante. Le code NACEBEL 8230001, propre aux foires et salons d’œuvres d’art ou de biens meubles de plus de cinquante ans, ne comporte pas lui-même de seuil. Selon le rapport au Roi, ces manifestations présentent en pratique toujours des biens d’une valeur d’au moins 10 000 euros.
Cela ne signifie pas nécessairement que l’organisateur devient le marchand de chaque exposant. Le règlement approuvé par l’arrêté royal du 19 avril 2023 désigne comme client de l’organisateur l’exposant qui présente des œuvres d’art ou des biens meubles de plus de cinquante ans dans l’espace mis à sa disposition. C’est à l’égard de cet exposant que l’organisateur applique les mesures de vigilance ; il n’est pas tenu de les appliquer aux personnes qui achètent auprès de l’exposant, cette vigilance incombant à l’exposant lui-même s’il est assujetti. L’organisateur ne peut pas non plus se soustraire à ses obligations en invoquant l’absence de contrat conclu avec l’exposant.
Pour une foire, la bonne méthode consiste à distinguer les obligations de l’organisateur de celles de chaque galerie exposante. Le contrat d’exposition peut répartir des tâches pratiques, mais il ne déplace pas automatiquement une obligation légale attachée à une entité assujettie.
Les intermédiaires : regarder le rôle réel, pas le titre
Le terme « intermédiaire » est plus large qu’une enseigne. Une personne peut se présenter comme consultant, courtier, apporteur d’affaires, agent ou art adviser et néanmoins intervenir dans le commerce d’une œuvre.
À l’inverse, donner un avis sur l’attribution, la qualité ou la stratégie d’une collection ne signifie pas toujours que l’on agit comme intermédiaire dans la vente. Les questions utiles sont très concrètes :
- la personne met-elle l’acheteur et le vendeur en relation ?
- participe-t-elle à la négociation du prix ou des conditions ?
- reçoit-elle un mandat de vente ou d’achat ?
- sa rémunération dépend-elle de la conclusion de la transaction ?
- émet-elle une facture liée à la vente ou reçoit-elle les fonds ?
- représente-t-elle l’une des parties auprès de l’autre ?
Aucune réponse isolée ne remplace l’analyse juridique, mais l’ensemble décrit la substance du service. Un contrat intitulé « conseil » ne neutralise pas une véritable activité d’intermédiation.
Les artistes et les collectionneurs privés
La loi vise des personnes physiques comme des personnes morales, mais cela ne signifie pas que toute cession privée d’une œuvre transforme automatiquement son auteur ou son propriétaire en professionnel assujetti.
Pour un artiste vendant directement sa propre création, ou pour un collectionneur réalisant une cession occasionnelle, il faut examiner la nature exacte et l’organisation de l’activité, ainsi que les textes d’application et la pratique du SPF Économie. La répétition des ventes, leur caractère professionnel, l’achat en vue de la revente, l’intervention habituelle pour autrui ou l’existence d’une structure commerciale peuvent faire évoluer l’analyse.
Il serait imprudent de formuler une exemption générale pour « l’artiste » ou « le collectionneur ». À l’inverse, une vente privée isolée ne devrait pas être assimilée sans examen à l’exploitation d’une galerie. Les situations frontières appellent un avis ciblé.
Les entrepôts spécialisés
La seconde catégorie propre au secteur vise les personnes qui possèdent ou gèrent des entrepôts — y compris des entrepôts douaniers ou situés dans des ports francs — offrant spécifiquement un service d’entreposage d’œuvres d’art ou de biens meubles de plus de cinquante ans.
Le SPF Économie indique que ces entrepôts doivent s’inscrire indépendamment du prix ou de la valeur des œuvres stockées. Le dispositif s’applique à l’égard de ces œuvres et biens.
Tout local contenant une œuvre n’est pas pour autant un entrepôt spécialisé. La réserve interne d’une galerie, le garde-meuble généraliste qui accepte exceptionnellement une caisse ou le transporteur qui conserve brièvement un lot doivent être analysés selon leur activité réelle. Le caractère spécifique du service, son exploitation pour compte de tiers, sa présentation commerciale et son organisation sont particulièrement pertinents.
Ici encore, le modèle opérationnel doit être décrit sans raccourci : qui conclut le contrat de stockage, qui connaît le propriétaire, qui donne les instructions de mouvement et quel service est réellement vendu ?
Les acteurs déjà assujettis à un autre titre
Le marché de l’art travaille avec des banques, notaires, avocats, experts-comptables, agents immobiliers et autres professionnels qui peuvent être assujettis en vertu de leur propre statut. Leur vigilance ne remplace pas celle de la galerie.
Une banque qui accepte le virement examine la relation bancaire. Elle ne connaît pas nécessairement le mandat de consignation, le véritable acquéreur de l’œuvre ou les raisons d’une facture adressée à une société tierce. De même, l’intervention d’un notaire ou d’un avocat ne transfère pas automatiquement les obligations de l’entreprise d’art.
Chaque entité assujettie répond de ses propres obligations, dans le périmètre qui lui est applicable. Une organisation peut s’appuyer, sous conditions, sur certains tiers pour l’exécution de tâches déterminées ; elle ne doit pas présumer qu’un autre professionnel a « fait la conformité » pour tout le monde.
L’inscription auprès de la Banque-Carrefour des Entreprises
Depuis le 23 octobre 2021, les activités concernées doivent être inscrites dans la Banque-Carrefour des Entreprises, via un guichet d’entreprises agréé, avant le début de l’activité.
L’arrêté royal du 29 septembre 2021, modifié par l’arrêté royal du 6 octobre 2025, fixe les codes NACEBEL spécifiques pour :
- les galeries et antiquaires concernés ;
- les maisons de ventes aux enchères ;
- les organisateurs de foires et salons ; et
- les entrepôts spécialisés.
L’inscription n’est pas une récompense obtenue après démonstration d’un programme parfait. Elle rend visible l’activité assujettie et permet son contrôle. Omettre de s’inscrire ne constitue pas une méthode pour rester en dehors de la loi.
Une entreprise déjà inscrite à la BCE doit vérifier que ses activités et codes sont exacts. Un objet social très large ou un code ancien ne suffit pas toujours à refléter la réalité actuelle.
L’inscription suppose aussi de respecter des conditions d’honorabilité, prévues à l’article 3 de l’arrêté royal du 29 septembre 2021. Il faut ne pas être privé de ses droits civils et politiques et ne pas avoir été déclaré en faillite sans réhabilitation. Il faut aussi ne pas avoir encouru certaines peines (peine criminelle, emprisonnement ferme d’au moins six mois pour certaines infractions, amende d’au moins 2 500 euros pour infraction à la loi). Enfin, il ne faut pas avoir subi de mesure de retrait, de suspension ou d’interdiction temporaire prévue à l’article 108 de la loi, ni avoir dirigé un marchand d’art ou un entrepôt ayant subi une telle mesure, ni en avoir été le bénéficiaire effectif. Pour une personne morale, ces conditions valent aussi pour les membres de son organe d’administration, sa direction effective et ses bénéficiaires effectifs. Le guichet d’entreprises ne les vérifie pas lors de l’inscription, mais le SPF Économie peut les contrôler par la suite. Une entreprise qui ne les remplit pas ne peut pas exercer l’activité.
Que signifie concrètement l’assujettissement ?
Être assujetti ne signifie pas qu’une transaction est suspecte. Cela signifie que l’entreprise doit organiser sa prévention de manière proportionnée à ses risques.
Selon sa situation, elle devra notamment :
- établir une évaluation globale de ses risques ;
- adopter des politiques, procédures et mesures de contrôle interne ;
- désigner les responsabilités appropriées ;
- identifier le client, ses mandataires et les bénéficiaires effectifs lorsque la loi l’exige ;
- comprendre l’objet et la nature de la relation ou de l’opération ;
- exercer une vigilance continue et renforcée dans les situations à risque élevé ;
- analyser les opérations atypiques ;
- déclarer les soupçons à la CTIF ;
- respecter l’interdiction de divulgation ; et
- conserver les données et documents requis.
L’approche belge est fondée sur les risques. Une petite galerie n’a pas à imiter mot pour mot le manuel d’une grande banque, mais elle doit pouvoir expliquer ses propres risques : consignations, ventes à distance, personnes politiquement exposées, sociétés écrans, paiements par des tiers, œuvres à provenance complexe et opérations transfrontalières.
Ces exigences ne sont pas théoriques. Depuis 2023, le SPF Économie a rendu 26 décisions ayant donné lieu à une amende administrative en matière de LCB-FT. Les manquements relevés sont récurrents : évaluation globale des risques non documentée ou non mise à jour, responsable anti-blanchiment désigné sans vérification de son expertise, bénéficiaires effectifs vérifiés au seul moyen du registre UBO, dossiers clients ne contenant pas la preuve des vérifications effectuées. Pour les marchands d’art et les entrepôts, l’amende peut atteindre 1 250 000 euros (article 132 de la loi) et viser aussi les dirigeants. Les décisions sont publiées sur le site du SPF Économie pendant cinq ans.
Un test pratique en huit questions
Avant de conclure que l’activité est hors champ, posez-vous les questions suivantes :
- Achetons-nous ou vendons-nous des œuvres d’art ?
- Intervenons-nous, même sous un autre titre, dans leur vente ou leur achat ?
- Commercialisons-nous des biens meubles âgés de plus de cinquante ans ?
- Une œuvre, un bien ou un ensemble est-il proposé à 10 000 euros ou plus ?
- Pour une vente aux enchères, l’estimation haute atteint-elle ce montant ?
- Organisons-nous une foire ou un salon présentant de tels biens ?
- Offrons-nous spécifiquement à des tiers un service d’entreposage d’art ou d’antiquités ?
- Notre inscription à la BCE et nos codes NACEBEL reflètent-ils exactement ces activités ?
Une réponse positive ne résout pas toujours toute la qualification, mais elle indique où regarder. Cartographiez les réponses dans une courte note de périmètre et faites-la réviser lorsque l’activité évolue.
Le point essentiel
En Belgique, l’assujettissement du marché de l’art ne dépend ni du prestige de l’œuvre ni du mode de paiement choisi. Il suit l’activité : acheter, vendre ou intervenir dans le commerce d’une œuvre d’art ou d’un bien meuble de plus de cinquante ans, avec un prix de mise en vente d’au moins 10 000 euros ; ou exploiter un service d’entreposage spécialisé relevant de la catégorie prévue par la loi.
La règle est assez nette pour donner une direction, mais assez sensible aux faits pour mériter un vrai examen. Une galerie peut changer de catégorie en développant les ventes haut de gamme. Un conseiller peut devenir intermédiaire par la substance de son mandat. Un stockage accessoire peut devenir un service spécialisé.
La meilleure approche est donc élégamment simple : décrire ce que l’entreprise fait réellement, appliquer les critères légaux, inscrire correctement l’activité et bâtir un dispositif proportionné. En matière de LCB-FT, une bonne qualification au départ évite beaucoup de restauration juridique ensuite.